

 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往来
客户端
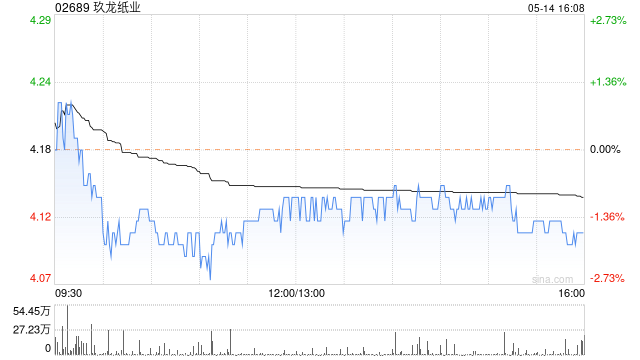
瑞银发布研报称开云kaiyun.com,保管玖龙纸业(02689)“买入”评级,指标价11.82港元。公司收尾6月底的2026财年纯利同比升103%至35.8亿元东谈主民币,接近公司盈利素质上限;纸品销量同比升14%至2450万吨,略高于该行预期的2440万吨;毛利率同比扩大3.1个百分点至14.6%,高于该行预期的14.1%。盈利增长受平均售价升幅快于纤维及动力成本高涨带动,逆转行业合座利润率受压的情况。处置层素质2027财年纸品销量捏平,纸浆产量同比增多100万吨至580万吨。
该行指出,公司诡计至2027年底净增132万吨纸产能,包括北海70万吨高端箱板纸置换形状及东莞62万吨新产能;纸浆方面仍按诡计至2027年底新增250万吨,并已批准太仓罕见60万吨纸浆线,瞻望2028年第二季度投产。跟着纸浆自给率上升,主席张茵默示,公司或进击纸巾业务,初步指标产能20万至30万吨,处置层觉得纸巾利润率约每吨400至500元东谈主民币。
该行又指出,张茵暴露南好意思林业财富数年前以个东谈主口头购入,四肢始终打造林业—纸浆—造纸全产业链平台计策的一部分;因公司此前成本开支周期中杠杆较高而未注入,处置层默示,跟着欠债比率下落,异日注入仍有可能。公司归附派息,2026财年每股派息0.1元东谈主民币,派息比率13%,指标自来岁6月底止2027财年起归附陆续性派息,派息比率高于20%。2026财年欠债比率为67.6%,处置层指标2027财年降至50%,始终降至30%。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:卢昱君 开云kaiyun.com